贝森特出手,美债市场开始试探财政部的「底线」
原文标题:Hot Take: Bessent Makes His Mark 原文作者:Stephen Innes 编译:Peggy 编者按:8 月 19 日,美国财政部宣布扩大长期国债回购,将部分 10—30 年期国债的单次流动性支持回购规模从 20 亿美元提高至至少 40 亿美元。此前,30 年期
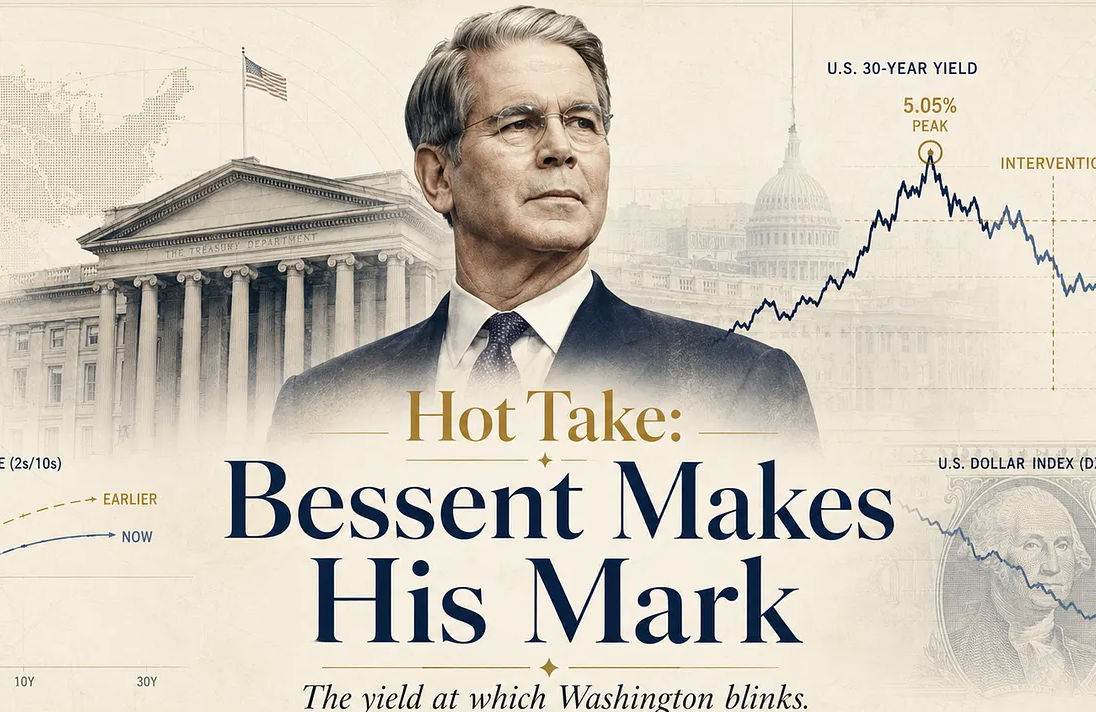
原文标题:Hot Take: Bessent Makes His Mark
原文作者:Stephen Innes
编译:Peggy
编者按:8 月 19 日,美国财政部宣布扩大长期国债回购,将部分 10—30 年期国债的单次流动性支持回购规模从 20 亿美元提高至至少 40 亿美元。此前,30 年期美债收益率一度升至 5.337%,创 2007 年以来新高;消息公布后,长端收益率迅速回落。
市场随即开始追问:财政部是否正在对长端利率的快速上升表现出更明确的政策敏感度?
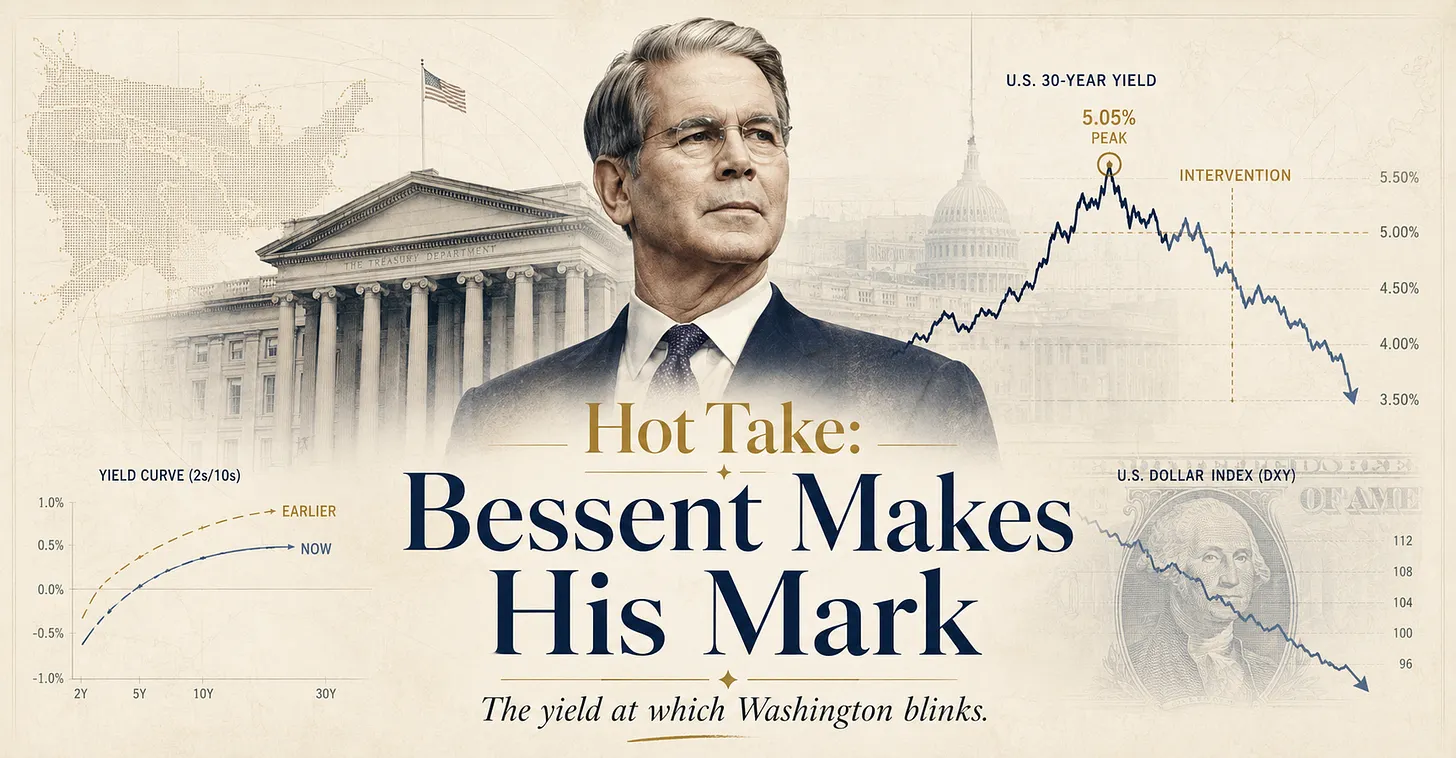
Stephen Innes 在 8 月 20 日发布的《Hot Take: Bessent Makes His Mark》中,讨论的正是这一问题。他关注的不是 40 亿美元回购本身,而是这次行动可能改变市场对美国政策「反应函数」的理解:当长期收益率升得足够高、足够快时,财政部是否会再次采取行动,并从单纯的债务管理者,逐渐成为影响金融条件的另一只手?
这件事重要,是因为美国的政策约束正越来越集中到长端。美联储可以直接决定短期利率,却无法完全控制期限溢价、财政供给和 30 年期美债收益率。如果财政部开始更主动地管理长端市场压力,那么过去只盯着美联储判断金融条件的框架就会变得不够完整。
Innes 的核心判断并不是美国已经进入收益率曲线控制,而是市场开始意识到,华盛顿可能存在一个尚未公开的「政策疼痛阈值」。一旦交易员相信某个收益率水平会触发财政部行动,未来长端利率的定价就不再只取决于通胀、Fed 和债券供需,还会多出一个变量:财政部究竟能容忍长期收益率升到多高。
以下为原文编译:
美国财政部长 Scott Bessent 的最新动作,让长期美债市场多出了一个新的交易变量。
8 月 19 日,美国财政部宣布,将至少翻倍提高部分长期名义国债的流动性支持回购规模。其中,10—20 年和 20—30 年期限券种的单次回购上限,将从目前的 20 亿美元提高至至少 40 亿美元。新安排从 9 月 9 日起生效,并持续至本季度再融资周期结束的 11 月 4 日。财政部给出的官方解释是,为长期券种提供更多流动性支持。
从规模看,这并不是一次足以改变美国国债整体供需格局的大规模操作。美国财政部的国债回购机制本身也并非 QE:财政部主要回购较老、流动性相对较差的存量国债,以改善市场流动性,而不是像美联储 QE 那样通过扩张央行资产负债表向金融体系注入基础货币。
但在作者 Stephen Innes 看来,市场真正交易的并不是 40 亿美元这个数字,而是它背后的政策信号。
规模有限,但市场首先交易「为什么是现在」
财政部公告发布后,长期美债收益率迅速回落。
8 月 19 日,30 年期美债收益率一度下跌近 10 个基点至 5.187%。此前一天,该收益率曾触及 5.337%,为 2007 年以来最高水平。同期长端收益率曲线趋平,美元明显走弱,黄金突破 4500 美元/盎司,比特币上涨,美股三大指数最终均小幅收涨。
这些市场变化与财政部公告发生在同一时间窗口。不过,更准确的说法是:市场对财政部政策反应的预期发生了变化,而不是财政部当天已经通过新增回购资金直接把收益率压低。
原因在于,扩大后的回购规模要到 9 月 9 日才正式生效。因此,这一次最值得关注的是「信号效应」。
本文作者指出,财政部完全可以在此前的季度再融资安排中公布这一调整,但当时没有这样做。随后两周,长期美债遭遇明显抛售,30 年期收益率升至近 19 年高位,财政部才单独宣布提高回购规模。
财政部没有表示此次调整是为了给某个收益率水平「托底」;官方理由仍然是改善长期券种流动性。但在本文作者看来,交易员会自然追问:如果未来长端收益率再次快速上升,财政部还会不会进一步调整政策?
这正是他所谓「Bessent Makes His Mark(贝森特崭露头角)」的核心。
从干预日元到扩大回购,市场开始试探财政部的「出手阈值」
这种猜测之所以迅速出现,还因为这并非近期第一次出现美国财政部明显介入市场运行的事件。
7 月底至 8 月初,美国与日本罕见协调干预外汇市场以支撑日元。随后不到一个月,财政部又在长期美债收益率升至多年高位后宣布扩大长期券种回购。两次行动涉及的是不同市场,政策目的也不能简单等同:前者直接针对汇率异常波动,后者官方定位是国债市场流动性管理。
但 Innes 认为,它们共同影响了投资者对财政部 reaction function,即政策反应函数的判断——市场开始尝试判断,在资产价格出现多大幅度、以多快速度变动之后,财政部可能采取行动。
这也是所谓「Bessent Put(贝森特托底)」的含义。它不是一项正式政策,也不意味着财政部已经承诺在某个收益率水平买入国债,更不等同于收益率曲线控制(YCC)。
更准确地说,这是一种市场推论:如果交易员开始相信财政部存在一个无法容忍的「疼痛阈值」,未来每当 30 年期收益率重新逼近高位时,市场就可能开始猜测政策是否会再次调整。
换句话说,市场正在寻找财政部的「出手阈值」:长期美债收益率涨到什么水平,才会促使华盛顿再次采取行动?
第一次行动告诉市场,财政部正在关注长端市场压力;只有未来再次采取类似行动,市场才可能进一步判断,财政部是否真的存在某个较明确的政策触发区间。
「Fed Put」是否转向「Bessent Put」,仍是作者的判断
Innes 进一步把这一变化放到了 Kevin Warsh 领导下的美联储框架中讨论。
他的判断是,Warsh 时代的美联储希望减少市场对央行持续压制波动的依赖,让价格发现更多回到市场自身。因此,如果财政部与此同时变得更愿意在债券或汇率出现剧烈波动时采取行动,那么过去市场熟悉的「Fed Put」未必完全消失,而可能出现某种向财政部门转移的迹象。
这里需要特别区分事实与判断。
可以确认的事实是:财政部近期参与了美日协调汇率干预,并宣布提高长期国债回购规模;美联储则仍然独立负责货币政策。至于「政策托底正在从美联储转向财政部」,是 Innes 基于这两次市场操作提出的解释,并不是美国政府宣布的新政策框架。
同样,目前也没有证据证明财政部正在实施收益率曲线控制。事实上,长期美债回购规模仍然很小。单次 40 亿美元的操作相比超过 30 万亿美元的美国国债市场规模有限,而且回购并没有解决财政赤字、通胀预期和长期国债供需等导致收益率上升的结构性问题。
因此,「Bessent Put」现阶段更适合作为描述市场预期变化的概念,而不是已经形成的政策制度。
Fed 仍在讨论加息,财政部信号让交易框架更复杂
与此同时,美联储释放出的信号并不明显偏鸽。
7 月 28 日至 29 日的 FOMC 会议纪要显示,大多数委员支持将联邦基金目标利率维持在 3.50%—3.75%,但有「several」委员倾向于当次加息 25 个基点。纪要同时显示,很多委员认为,如果通胀没有继续下降,进一步收紧货币政策可能是必要的;最终有 3 名委员投票反对维持利率不变,希望加息 25 个基点。
不过,这份纪要反映的是 7 月底的政策判断。此后公布的通胀和就业数据相对温和,市场已经下调对进一步加息的预期。这使当前政策图景变得更加复杂。
一方面,美联储内部仍然存在继续收紧货币政策的声音;另一方面,财政部提高长期债券回购规模的公告推动市场重新评估长端收益率上行空间,并伴随着收益率和美元回落。
Innes 因此认为,仅仅围绕「下一次 Fed 加息还是降息」来交易美国金融条件,可能越来越不够。
但需要强调的是,财政部宣布扩大回购并不能直接等同于货币宽松。更准确的表述是,公告后长期收益率下降、美元走弱,从市场价格方向看具有一定的金融条件边际宽松效果;这种效果能否持续,则仍取决于后续通胀、财政供给和市场需求。
这也是接下来真正值得观察的问题。
财政部已经明确表示,此次提高回购规模只持续到 11 月 4 日,并将在下一次季度再融资会议上进一步说明未来安排。因此,对于长期美债市场而言,关键已经不只是下一组通胀数据或者下一次 FOMC 会议。
市场现在还会观察另一个此前没有如此突出的变量:如果 30 年期美债收益率再次逼近 5.3% 甚至更高水平,财政部会不会再次调整工具?换句话说,市场现在正在试探的是:长期美债收益率究竟涨到多高,才会触发财政部下一次行动?
目前,这仍然是一个交易员正在测试的假设,而不是一条已经得到政策确认的收益率红线。
[原文链接]
欢迎加入律动 BlockBeats 官方社群:
Telegram 订阅群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方账号:https://twitter.com/BlockBeatsAsia
来源:律动 BlockBeats(查看原文)。本文用于加密行业资讯聚合,版权归原作者所有,如有侵权请联系删除。